

بهترین نوع فلز برای سرمایهگذاری کدام است؟
علیرضا عظیمی · ۱۱ آبان ۱۴۰۵
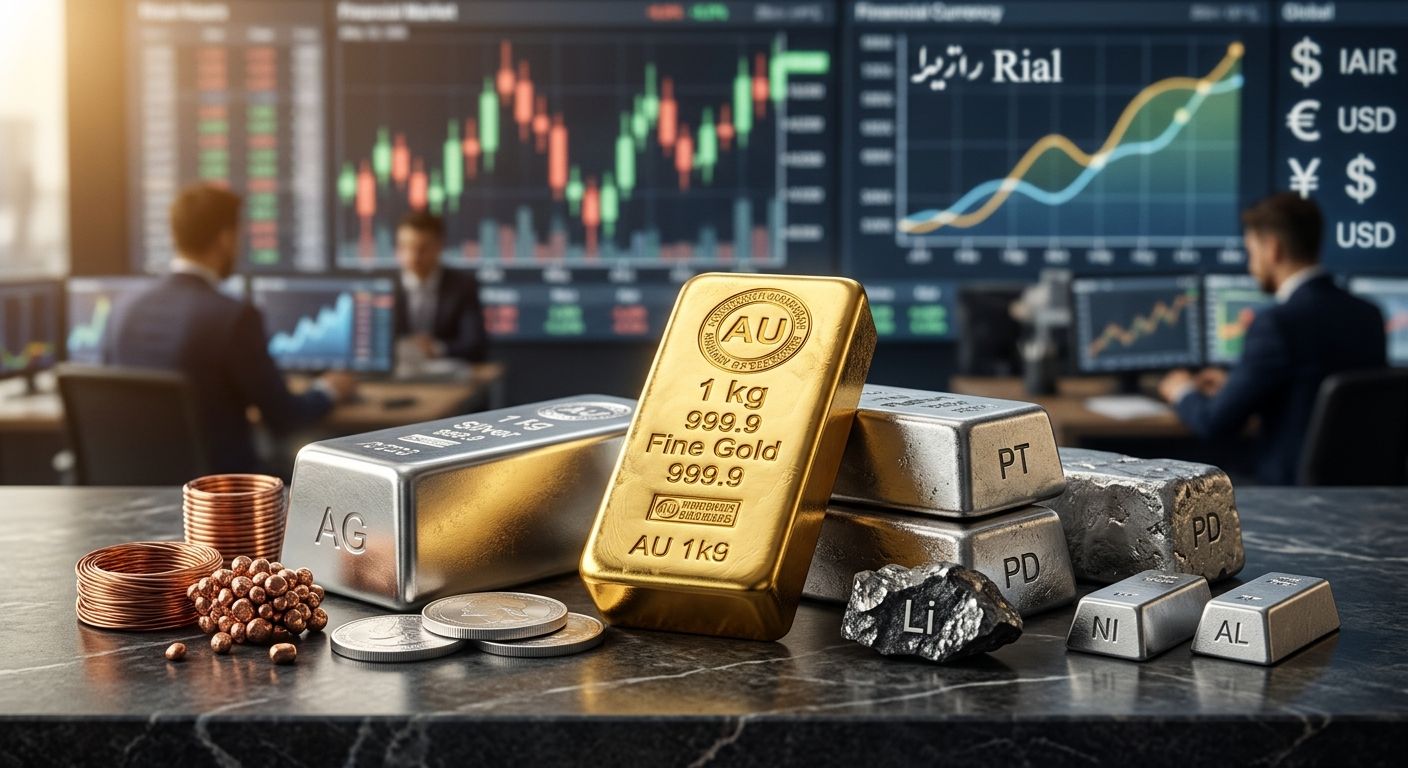
پاسخ کوتاه: طلا هستهٔ سبد، نقره مکمل آن، فلزات صنعتی ابزار تنوع
در بازار ایران طلا هسته اصلی هر سبد فلزات گرانبها است و نقره نقش مکمل پرنوسان آن را بازی میکند. پلاتین، پالادیوم و مس برای سرمایهگذار خرد ایرانی بیشتر ابزار تنوعبخشی به حساب میآیند تا دارایی اصلی، چون بازار داخلی آنها کمعمق است، قیمتگذاریشان شفافیت طلا را ندارد و خروج از موقعیت در زمان نیاز به نقدینگی دشوار است. ما در ادامه هر فلز را بر اساس شش معیار سنجشپذیر بررسی میکنیم و نشان میدهیم که پاسخ درست، نه نام یک فلز، بلکه یک ترکیب وزندار متناسب با افق زمانی و ریسکپذیری سرمایهگذار است.
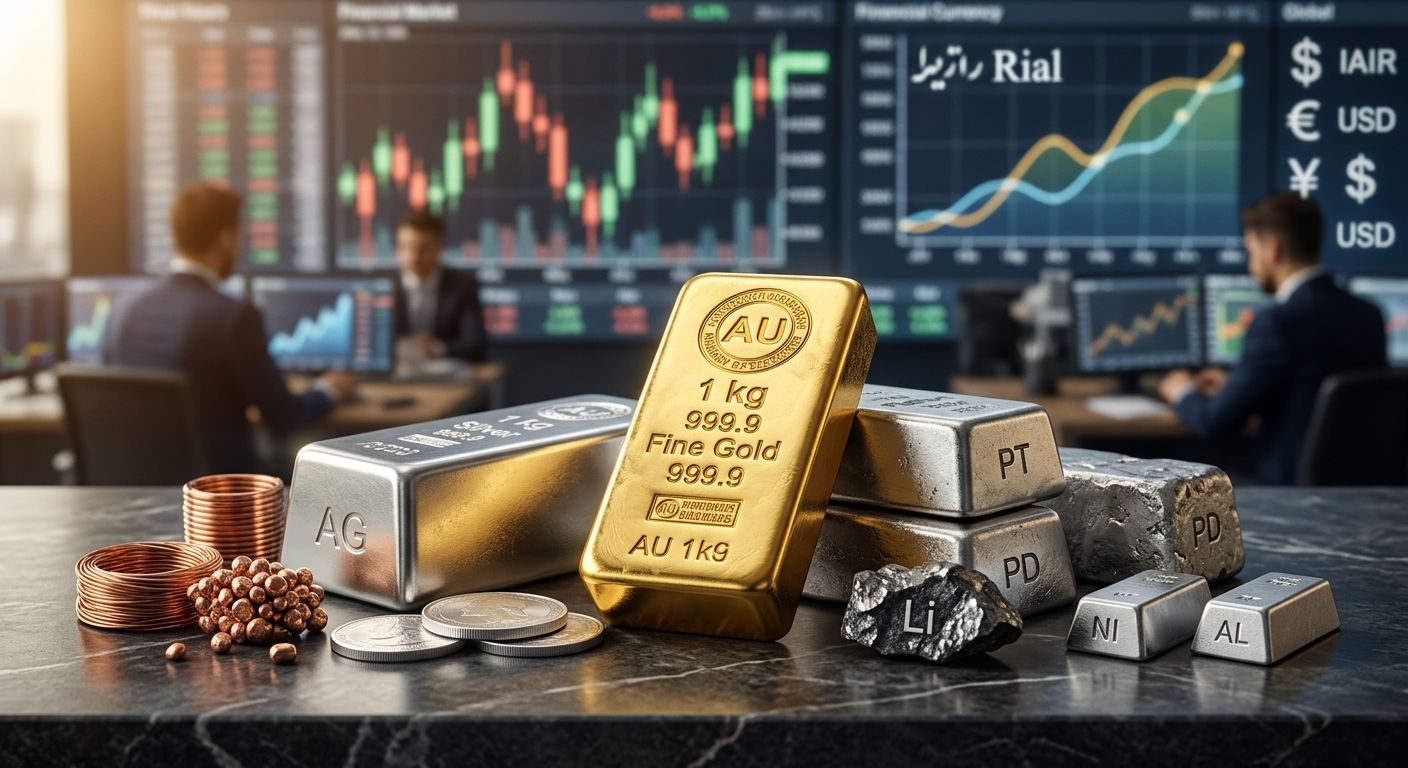
شش معیاری که بهترین فلز سرمایهگذاری را مشخص میکند
انتخاب فلز سرمایهگذاری با مقایسه بازده یک سال گذشته انجام نمیشود. ما شش معیار زیر را بهعنوان چارچوب تصمیمگیری به کار میبریم:
- نقدشوندگی: فاصله زمانی و هزینه تبدیل فلز به پول نقد. طلای آبشده در چند دقیقه نقد میشود، در حالی که فروش یک شمش پلاتین ممکن است هفتهها طول بکشد.
- عمق بازار داخلی: حجم معاملات روزانه و تعداد خریداران و فروشندگان فعال. بازار کمعمق یعنی اسپرد یا فاصله قیمت خرید و فروش بالا.
- شفافیت قیمتگذاری: وجود مرجع قیمتی قابل راستیآزمایی. طلا و نقره نرخ جهانی لحظهای دارند؛ برای پلاتین و پالادیوم در ایران مرجع داخلی قابل اتکایی وجود ندارد.
- همبستگی با تورم و نرخ ارز: میزان حفاظت فلز از قدرت خرید در شرایط تورمی. این معیار برای سرمایهگذار ایرانی وزن بالایی دارد.
- نوسانپذیری: دامنه تغییر قیمت در بازههای کوتاه. نوسان بالا هم فرصت است و هم ریسک، و باید با افق زمانی سرمایهگذار سازگار باشد.
- هزینه نگهداری و اجرت: مجموع اجرت ساخت، کارمزد معامله، مالیات و هزینه نگهداری ایمن که از بازده واقعی کسر میشود.
طلا؛ ستون فقرات سبد فلزات گرانبها
چرا طلا در بازار ایران رقیب ندارد
طلا در هر پنج معیار نخست نمره بالایی میگیرد. تقاضای پولی طلا، یعنی خرید آن بهعنوان ذخیره ارزش توسط بانکهای مرکزی و سرمایهگذاران، سهم بزرگی از تقاضای کل را تشکیل میدهد و همین موضوع قیمت طلا را کمتر از فلزات صناعتی به چرخههای رکود و رونق اقتصادی وابسته میکند. در بازار داخلی، طلا تنها فلزی است که زنجیره کامل خرید، نگهداری، ارزشگذاری و فروش آن در هر شهر ایران در دسترس است و قیمت آن از دو متغیر شفاف تعیین میشود: اونس جهانی و نرخ ارز.
برای درک دقیقتر سازوکار قیمتگذاری و واژگان تخصصی این بازار، مرور اصطلاحات مهم بازار طلا را پیش از هر تصمیم خرید پیشنهاد میکنیم.
کدام شکل از طلا را برای سرمایهگذاری انتخاب کنیم؟
- طلای آبشده: بهترین نسبت بازده به هزینه برای سرمایهگذاری خالص. اجرت ساخت ندارد، حباب آن معمولاً نزدیک صفر است و قیمت آن مستقیماً از مظنه بازار پیروی میکند. شرط موفقیت در این مسیر، خرید از فروشنده معتبر با فاکتور رسمی و عیار تأییدشده است.
- شمش طلا: شفافیت وزن و عیار بالاتر و مناسب برای مبالغ بزرگ، به شرط آنکه شماره سریال و گواهی اصالت آن قابل راستیآزمایی باشد. جزئیات این بررسی را در راهنمای خرید شمش طلا آوردهایم.
- سکه طلا: نقدشوندگی بسیار بالا و پذیرش عمومی گسترده، اما قیمت آن علاوه بر ارزش ذاتی طلا، یک حباب دارد که در دورههای هیجانی بازار بهشدت افزایش مییابد و در دورههای آرامش تخلیه میشود. خرید سکه در اوج حباب، رایجترین خطای سرمایهگذاران تازهوارد است.
- طلای زینتی ۱۸ عیار: کمترین گزینه مناسب برای سرمایهگذاری، چون اجرت ساخت، سود فروشنده و مالیات بر ارزش افزوده روی آن سوار میشود و بخشی از این هزینه در زمان فروش بازنمیگردد. مقایسه کامل عیارها را در مقاله طلای ۲۴ عیار بخریم یا ۱۸ عیار؟ بررسی کردهایم.
- صندوقهای طلا: حذف کامل ریسک نگهداری فیزیکی و امکان خرید با مبالغ خرد، در عوضِ پذیرش حباب صندوق و وابستگی به ساعات معاملاتی بورس.
نقره؛ فلز پرنوسان با پتانسیل بازده بالاتر
نسبت طلا به نقره؛ قطبنمای ارزندگی
نسبت طلا به نقره یا Gold-Silver Ratio نشان میدهد با قیمت یک اونس طلا چند اونس نقره میتوان خرید. میانگین بلندمدت این نسبت در قرن گذشته در محدوده پایینتری نسبت به سالهای اخیر قرار داشته است؛ بالا رفتن نسبت بهطور سنتی بهمعنای ارزندگی نسبی نقره و پایین آمدن آن بهمعنای گران شدن نسبی نقره تفسیر میشود. تحلیلگران حرفهای از این نسبت نه بهعنوان سیگنال خرید قطعی، بلکه بهعنوان ابزار سنجش وزن نقره در سبد استفاده میکنند.
نقره دو موتور تقاضا دارد: تقاضای سرمایهگذاری و تقاضای صناعتی. مصرف نقره در پنلهای خورشیدی، الکترونیک، خودروهای برقی و تجهیزات پزشکی سهم بزرگی از تقاضای جهانی را تشکیل میدهد و همین وابستگی صناعتی، نقره را به رشد اقتصاد جهانی حساس میکند. نتیجه این دوگانگی روشن است: نقره در دورههای صعودی فلزات گرانبها معمولاً بازدهی بیشتری از طلا ثبت میکند و در دورههای نزولی نیز افت شدیدتری را تجربه میکند.
ریسکهای عملی نقره در بازار ایران
بازار نقره در ایران عمق بازار طلا را ندارد. اسپرد خرید و فروش بالاتر است، تعداد خریداران حرفهای محدود است و نسبت حجم به ارزش نقره بالا است؛ یعنی نگهداری ارزشی معادل یک سکه طلا به فضای بسیار بیشتری نیاز دارد. افزون بر این، تشخیص عیار نقره برای خریدار عادی دشوارتر از طلا است و خرید از فروشنده نامعتبر ریسک جدی اصالت ایجاد میکند.
پلاتین؛ فلز کمیاب با بازار کمعمق
پلاتین از طلا کمیابتر است، اما کمیابی بهتنهایی ارزش سرمایهگذاری نمیسازد. بیش از نیمی از تقاضای جهانی پلاتین به مبدلهای کاتالیستی خودرو و صنایع شیمیایی و پالایشی مربوط است و تمرکز بالای تولید آن در چند کشور محدود، عرضه را در برابر اختلالات معدنی و انرژی آسیبپذیر میکند. برای سرمایهگذار ایرانی، مشکل اصلی پلاتین نه تحلیل بنیادی آن، بلکه نبود بازار داخلی نقدشونده است: خریدِ مطمئن، ارزشگذاری شفاف و فروش بهموقع پلاتین در ایران عملاً در دسترس عموم نیست.
پالادیوم؛ پرنوسانترین فلز گروه گرانبها
پالادیوم وابستهترین فلز گرانبها به یک صنعت واحد است. تقاضای آن تقریباً یکدست به خودروهای بنزینی گره خورده و گسترش خودروهای برقی، چشمانداز تقاضای بلندمدت آن را با پرسش جدی روبهرو کرده است. تاریخ قیمتی پالادیوم نشاندهنده جهشها و سقوطهای چندبرابری در بازههای کوتاه است. این فلز را در دسته داراییهای سوداگرانه قرار میدهیم، نه ذخیره ارزش؛ و برای سبد سرمایهگذار خرد ایرانی توصیهپذیر نمیدانیم.
مس؛ شرطبندی روی گذار انرژی
مس فلز گرانبها نیست، اما در سالهای اخیر به یکی از محبوبترین داراییهای کلاننگر تبدیل شده است. برقرسانی، شبکههای انتقال، انرژیهای تجدیدپذیر، مراکز داده و خودروهای برقی، همه مسبر هستند و در سمت عرضه، افت تدریجی عیار سنگ معدن و طولانی بودن دوره احداث معادن جدید، محدودیت ساختاری ایجاد کرده است. با این حال مس دارایی ضدتورمی نیست؛ قیمت آن چرخهای است و در رکودهای اقتصادی بهشدت افت میکند. سرمایهگذاری بر مس در ایران عمدتاً از مسیر سهام شرکتهای معدنی و فلزی بورس انجام میشود، که در این حالت سرمایهگذار علاوه بر ریسک قیمت فلز، ریسک مدیریت و مقررات شرکت را هم میپذیرد.
مقایسه نهایی فلزات از نگاه سرمایهگذار ایرانی
- طلا: نقدشوندگی عالی، عمق بازار عالی، شفافیت قیمت عالی، پوشش تورم عالی، نوسان متوسط. مناسب برای هسته سبد با افق میانمدت و بلندمدت.
- نقره: نقدشوندگی متوسط، عمق بازار محدود، شفافیت قیمت خوب، پوشش تورم خوب، نوسان بالا. مناسب برای بخش مکمل سبد با افق بلندمدت.
- پلاتین: نقدشوندگی ضعیف در ایران، عمق بازار بسیار محدود، نوسان بالا. مناسب فقط برای سرمایهگذار حرفهای با دسترسی به بازارهای جهانی.
- پالادیوم: نقدشوندگی ضعیف، ریسک تقاضای ساختاری، نوسان بسیار بالا. در دسته سوداگرانه.
- مس: دسترسی غیرمستقیم از طریق بورس، نوسان بالا و چرخهای، بدون کارکرد ذخیره ارزش. مناسب برای بخش رشدمحور سبد.
چگونه سبد فلزات خود را وزندهی کنیم؟
ما وزندهی را بر پایه افق زمانی و تحمل نوسان پیشنهاد میکنیم، نه بر پایه پیشبینی قیمت:
- سبد محافظهکارانه: تمرکز اصلی بر طلای آبشده و شمش با عیار تأییدشده، سهم اندک نقره و پرهیز کامل از فلزات صناعتی. هدف این سبد حفظ قدرت خرید است، نه حداکثرسازی بازده.
- سبد متعادل: هسته طلا با وزن غالب، سهم مشخصی نقره برای افزایش بازده بالقوه و بخش کوچکی از صندوق طلا برای مدیریت نقدینگی و کاهش ریسک نگهداری فیزیکی.
- سبد رشدمحور: هسته طلا حفظ میشود، سهم نقره افزایش مییابد و بخشی به سهام شرکتهای معدنی و فلزی اختصاص مییابد. این سبد بالاترین نوسان را دارد و فقط برای افق زمانی چندساله منطقی است.
برای تخصیص عملی بودجههای رایج، مقایسه گزینهها را در مقالههای با ۱۰۰ میلیون تومان چی بخریم؟ و با ۱ میلیارد تومان کجا سرمایهگذاری کنیم؟ تشریح کردهایم.
پنج اشتباه رایج در سرمایهگذاری روی فلزات
- خرید در اوج حباب: ورود به بازار سکه یا صندوق طلا در روزهای هیجانی، بازده چند ماه آینده را پیشخور میکند.
- نادیده گرفتن هزینههای پنهان: اجرت ساخت، کارمزد، مالیات و اسپرد خرید و فروش میتوانند بخش قابل توجهی از بازده اسمی را حذف کنند.
- یکسان دانستن فلز گرانبها و فلز صناعتی: مس و پالادیوم سپر تورمی نیستند و در رکود رفتاری متفاوت از طلا دارند.
- خرید بدون فاکتور و سند اصالت: معامله بدون مدرک، ریسک عیار و ریسک حقوقی را همزمان به سرمایهگذار منتقل میکند.
- نداشتن برنامه خروج: سرمایهگذاری بدون تعیین افق زمانی و سطح هدف، تصمیم فروش را به هیجان لحظه واگذار میکند.
پرسشهای پرتکرار
برای سرمایهگذاری بلندمدت طلا بهتر است یا نقره؟
طلا برای حفظ ارزش و نقره برای بازده بالاتر با نوسان بیشتر انتخاب میشود. در عمل، بیشتر سبدهای حرفهای هر دو را با وزن نامتقارن و با غلبه طلا در اختیار دارند.
آیا سرمایهگذاری بر پلاتین در ایران منطقی است؟
برای سرمایهگذار خرد خیر. محدودیت نقدشوندگی و نبود مرجع قیمتی داخلی قابل اتکا، ریسک اجرایی این فلز را از ریسک بنیادی آن بیشتر میکند.
کدام شکل طلا کمترین هزینه را به سرمایهگذار تحمیل میکند؟
طلای آبشده با فاکتور رسمی و عیار تأییدشده، چون اجرت ساخت ندارد و حباب آن در شرایط عادی بازار حداقلی است.
جمعبندی
بهترین فلز برای سرمایهگذاری، فلزی است که همزمان نقدشوندگی بالا، قیمتگذاری شفاف و پوشش تورمی اثباتشده داشته باشد؛ و در بازار ایران این سه ویژگی تنها در طلا بهطور کامل جمع میشود. نقره جایگاه مکمل معناداری دارد، مس ابزار مشارکت در رشد صناعتی است و پلاتین و پالادیوم برای سرمایهگذار خرد ایرانی بیش از آنکه فرصت باشند، ریسک اجراییاند. تصمیم نهایی را بر پایه افق زمانی، تحمل نوسان و هزینه واقعی ورود و خروج بگیریم، نه بر پایه بازده گذشته.
این مطلب با هدف آموزش و تحلیل تهیه شده و توصیه خرید یا فروش دارایی مشخصی نیست.